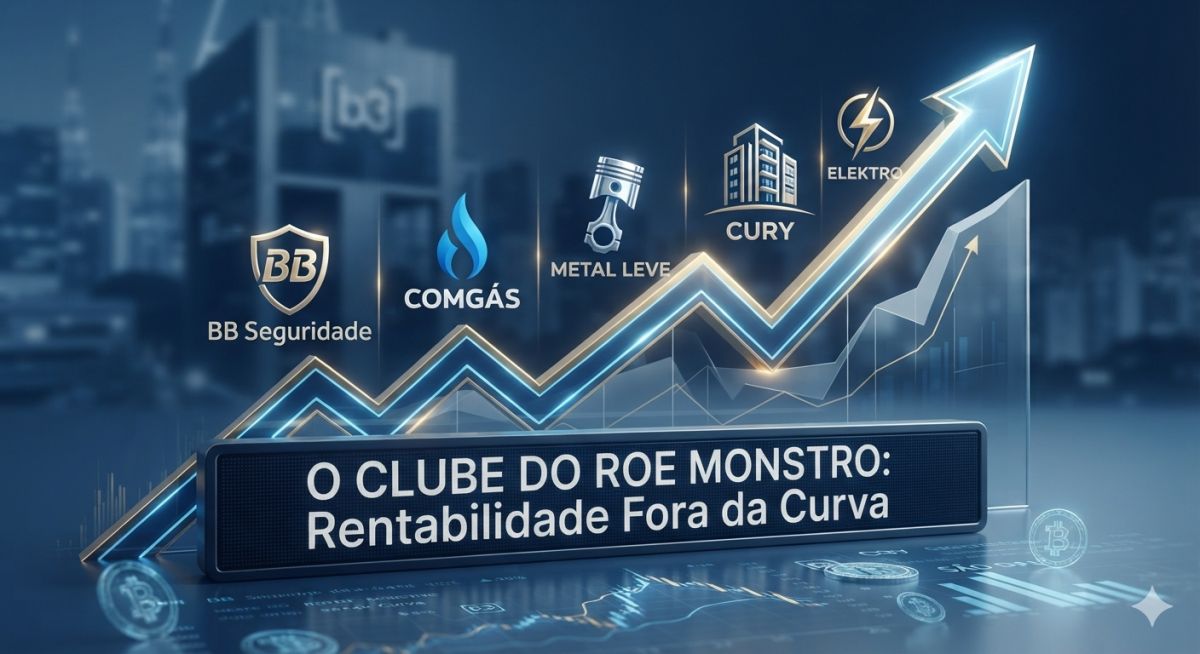
Mas o que está por trás desses números tão altos ? Será que essa rentabilidade estrondosa veio para ficar ou existem armadilhas escondidas nos balanços ?
Antes de apontar a sustentabilidade de cada negócio, precisamos desinflar os números. Um ROE elevado pode ser fruto de três coisas: margens de lucro gigantescas, de um altíssimo giro de estoque ou de um endividamento excessivo (alavancagem).
Mesmo expurgando quaisquer ganhos não recorrentes ou manobras contábeis temporárias do período, o segredo da manutenção do ROE desse "clube dos cinco" reside em três pilares estruturais e operacionais:
1. Poder de Precificação (Pricing Power): Empresas como Comgás, Elektro e BB Seguridade operam com contratos ou produtos reajustados por índices inflacionários (IPCA/IGP-M). Se o custo sobe, elas repassam o preço ao consumidor final sem perder volume de clientes.
2. Modelos de Negócio Leves (Asset-Light ou Alto Giro): A BB Seguridade não gasta bilhões construindo agências bancárias; ela usa a estrutura física do Banco do Brasil. A Cury ergue e vende edifícios com uma velocidade de giro impressionante. Menos dinheiro retido no balanço significa um patrimônio líquido enxuto e, consequentemente, um ROE que decola.
3. Fossos Econômicos de Longo Prazo: A presença de barreiras de entrada intransponíveis, como monopólios regulados pelo Estado (energia e gás) ou canais de distribuição exclusivos de alta capilaridade.
O Filtro da Qualidade: Quais dessas ações são sustentáveis ?
Para entender a solidez dessas companhias, podemos aplicar os conceitos de grandes mestres do Value Investing, como o próprio Warren Buffett, que sempre priorizou empresas previsíveis, com fortes barreiras contra concorrentes e baixa necessidade de reinvestimento. Ao passar o quinteto por esse filtro de qualidade, percebemos que elas se dividem em três perfis muito distintos:
As Campeãs em Consistência e Previsibilidade
BB Seguridade (BBSE3)
Por que o negócio é tão forte: Atuando em seguros e previdência, a BBSE3 possui uma dinâmica fantástica: ela recebe o dinheiro dos prêmios de seguro hoje e só paga os sinistros meses ou anos depois. Enquanto isso, esse caixa multibilionário (conhecido como float) fica rendendo juros limpos no mercado financeiro. Além disso, o acesso exclusivo ao "balcão" de clientes do agronegócio do Banco do Brasil cria uma barreira competitiva praticamente impossível de ser quebrada por concorrentes.
Comgás (CGAS5)
Por que o negócio é tão forte: É a maior distribuidora de gás canalizado do país e opera sob um monopólio geográfico absoluto em regiões hiper-industriais do estado de São Paulo. É o tipo de negócio gerador de caixa perpétuo: as pessoas e indústrias não vão parar de usar gás, independentemente do cenário econômico. O ROE aqui é protegido por contratos de concessão de longuíssimo prazo.
A Operação Sólida com Restrição de Mercado
Elektro (EKTR4)
A análise do negócio: Assim como a Comgás, a Elektro opera um monopólio natural de utilidade pública (distribuição de energia elétrica), garantindo receitas blindadas contra a inflação e alta previsibilidade operacional. A única grande ressalva aqui não está na operação, mas sim na estrutura do mercado de capitais: a empresa possui pouquíssimas ações em livre circulação (free float), o que reduz sua liquidez e dificulta a montagem de grandes posições de investimentos para fundos ou grandes investidores.
As Rentáveis que Enfrentam Desafios Setoriais
Metal Leve (LEVE3)
O ponto de atenção: Embora seja uma excelente empresa, líder de mercado e historicamente uma das maiores pagadoras de dividendos da bolsa, a Metal Leve fabrica autopeças focadas em motores a combustão interna. Ela enfrenta o desafio secular e a incerteza da transição global para veículos elétricos e híbridos. Por mais que o mercado de reposição seja forte hoje, a previsibilidade do setor para as próximas décadas possui pontos de interrogação que exigem cautela de um investidor de valor de longo prazo.
Cury (CURY3)
O ponto de atenção: A Cury é uma máquina de execução e se destaca como uma das incorporadoras mais eficientes e lucrativas do país no segmento de baixa renda. Contudo, o setor de construção civil é tradicionalmente cíclico, sensível às oscilações das taxas de juros de mercado e altamente dependente de subsídios habitacionais e decisões governamentais (como as regras do programa Minha Casa Minha Vida). Essa volatilidade macroeconômica faz com que ela não seja o tipo de ação previsível para esquecer na carteira por 20 anos, exigindo um acompanhamento muito mais próximo.
Conclusão: O Aprendizado para o Investidor
Olhar apenas para o ROE de uma empresa de forma isolada é como olhar o velocímetro de um carro sem checar as condições do motor ou do combustível. O grande segredo revelado por essas companhias é que rentabilidade de verdade nasce de vantagens competitivas reais e duradouras, e não de fatores passageiros.
Para montar uma carteira focada em resiliência e multiplicação de patrimônio, o papel do investidor inteligente é identificar quais dessas empresas possuem barreiras reais para proteger seus lucros no futuro — e quais podem sofrer quando o vento da economia mudar.
Disclaimer:
Este artigo possui finalidade exclusivamente educacional e informativa. As empresas mencionadas não constituem recomendação de compra, venda ou manutenção de valores mobiliários.